
El recién creado Observatorio de Pobreza y Desigualdad (OPD) de la Facultad de Ciencias Económicas, Jurídicas y Sociales de la Universidad Nacional de Salta estrena su producción con un informe sobre el endeudamiento y la morosidad de los hogares en la provincia, en el Noroeste y en todo el país, elaborado con datos del Banco Central.
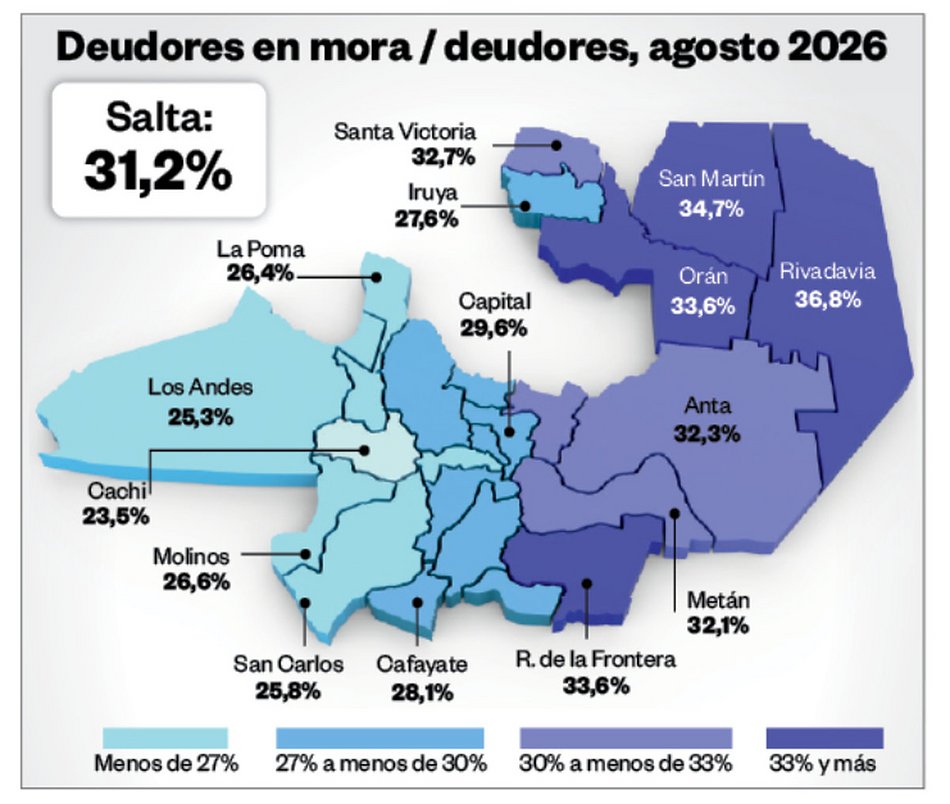
La velocidad con la que avanza el endeudamiento es uno de los puntos más preocupantes que revela el estudio. Entre abril y agosto de este año, la proporción de deudores en mora, es decir, con más de 90 días de atraso, subió 1,3 puntos porcentuales en Salta, más del doble que en el promedio del país (0,6) y por encima del conjunto del NOA (0,9). Con ese avance, la provincia llegó al 31,2% sobre un universo de 557.612 deudores locales. La mora medida en pesos, que es la que suele publicar el sistema financiero, subió 2,4 puntos y se ubicó en 20,5% de la cartera.
El mapa departamental muestra dónde golpea más. En Rivadavia, con 36,8%, y en General José de San Martín, con 36,7%. Es decir, más de 36 de cada 100 deudores están en mora en el norte provincial. Rivadavia fue además uno de los departamentos donde más empeoró la situación desde abril, con un aumento de 2,2 puntos. Les siguen Orán y Rosario de la Frontera, ambos con 33,6%, y Santa Victoria, Anta y Metán, que superan el 32%. En el extremo opuesto se ubican los departamentos de la Puna y de los valles altos, con Cachi en 23,5%, Los Andes en 25,3% y San Carlos en 25,8%. El departamento Capital concentra el 44,6% de los deudores de la provincia y queda algo por debajo del promedio, con 29,6%, aunque sus morosos arrastran una deuda mayor, de 3,1 millones de pesos en promedio contra 2,6 millones en el total provincial.
El estudio descompone el deterioro de ese período en dos fuentes, la incorporación de nuevas personas a la mora y el crecimiento de lo que deben quienes ya estaban en ella. En el país, solo el 20% del aumento se explica por más gente en mora, y el resto por deudas que crecen con intereses y punitorios. En Salta, en cambio, la incorporación de nuevos morosos explica el 34% del aumento, una proporción similar a la de Jujuy (37%). Es decir que, además de agravarse las deudas existentes, la mora llegó a personas que antes cumplían.
El mapa de morosos responde a un patrón que el informe encuentra en todo el país. A menor ingreso por habitante, más personas en mora. Salta integra el tercio de jurisdicciones de menores ingresos, junto con Jujuy, Santiago del Estero, La Rioja, Chaco, Formosa, Corrientes y Misiones. Allí el 31,3% de los deudores está en mora, contra el 28,6% del tercio medio y el 22,9% del tercio de mayores ingresos, donde están Córdoba, Santa Fe, Neuquén y la Ciudad de Buenos Aires. A la vez, las deudas son más chicas a medida que baja el ingreso, y los morosos del tercio más pobre deben apenas dos tercios de lo que debe el moroso promedio del país. Por eso la gravedad de la situación solo se ve cuando se cuenta a las personas. Medida en pesos, la mora del tercio bajo (20,9%) queda incluso por debajo de la del tercio medio (22,1%).
En Rivadavia y San Martín, el moroso típico debe entre 0,57 y 0,60 de lo que debe el deudor promedio. Pero el informe lo describe como el perfil de un endeudamiento de subsistencia, con "crédito de bajo monto, tomado para llegar a fin de mes".
El NOA reproduce la lógica. El 31,8% de sus deudores está en mora, frente al 27,2% del promedio nacional. En pesos la brecha casi desaparece: 21,4% contra 19,5%.
También pesa la informalidad laboral, que limita el acceso al crédito formal. En Salta hay 52 deudores cada 100 adultos, contra 59 en el país, pero 16 de cada 100 adultos están en mora, igual que el promedio nacional, lo que sugiere que la provincia accede menos al crédito y paga con más dificultad.
Detrás del aumento hay, según el informe, una redistribución regresiva del ingreso. La devaluación de diciembre de 2023 llevó la inflación mensual al 25,5% y el salario real registrado cayó cerca de un 19% entre el tercer trimestre de ese año y el primero de 2024. Solo en esos tres meses, los asalariados resignaron unos 3,3 billones de pesos, unos 200.000 pesos por trabajador. El consumo privado, en cambio, cayó mucho menos y a fines de 2024 ya superaba su nivel previo, mientras el salario seguía alrededor de un 10% por debajo. Al segundo trimestre de 2026 la brecha entre ambas curvas es de 16,8 puntos.
Esa diferencia se cubrió primero con ahorros, que usaba el 31,6% de las personas en 2023 y el 39,7% en 2024. Luego se recurrió al crédito. Las personas que se financiaron con préstamos bancarios o de financieras pasaron del 11,1% al 16,5% entre 2023 y 2026, las que pidieron a familiares o amigos subieron al 18,4% y las que vendieron pertenencias, al 11%.
Lo que transformó el endeudamiento en mora en el país en general fue su costo. La tasa real de los préstamos personales, descontada la inflación, pasó de una proporción de menos del 59% anual a comienzos de 2024 a más del 67% en octubre de 2025.
Así, la mora empezó a subir en febrero de 2025, con el rezago esperable entre pedir un préstamo y no poder pagarlo, y se aceleró en la segunda mitad del año, cuando la política monetaria elevó las tasas ante la presión cambiaria previa a las elecciones legislativas y los bancos cerraron la puerta a refinanciar a hogares que ya no podían pagar con su salario.
El resultado es el mayor deterioro en una década. La morosidad de las familias se quintuplicó en un año y medio. Durante 2024 se mantuvo entre 2,5% y 2,8% de la cartera, y en agosto de 2026 llegó al 12,8%, el valor más alto de la serie iniciada en 2016. Antes de 2024 la Argentina oscilaba entre el 2% y el 5%. En los préstamos personales y las tarjetas de crédito, la tasa alcanzó el 14,6%. El fenómeno también tocó a las empresas, cuya morosidad pasó de 0,7% a 3,8%, y el conjunto del crédito al sector privado llegó al 7,8%.